
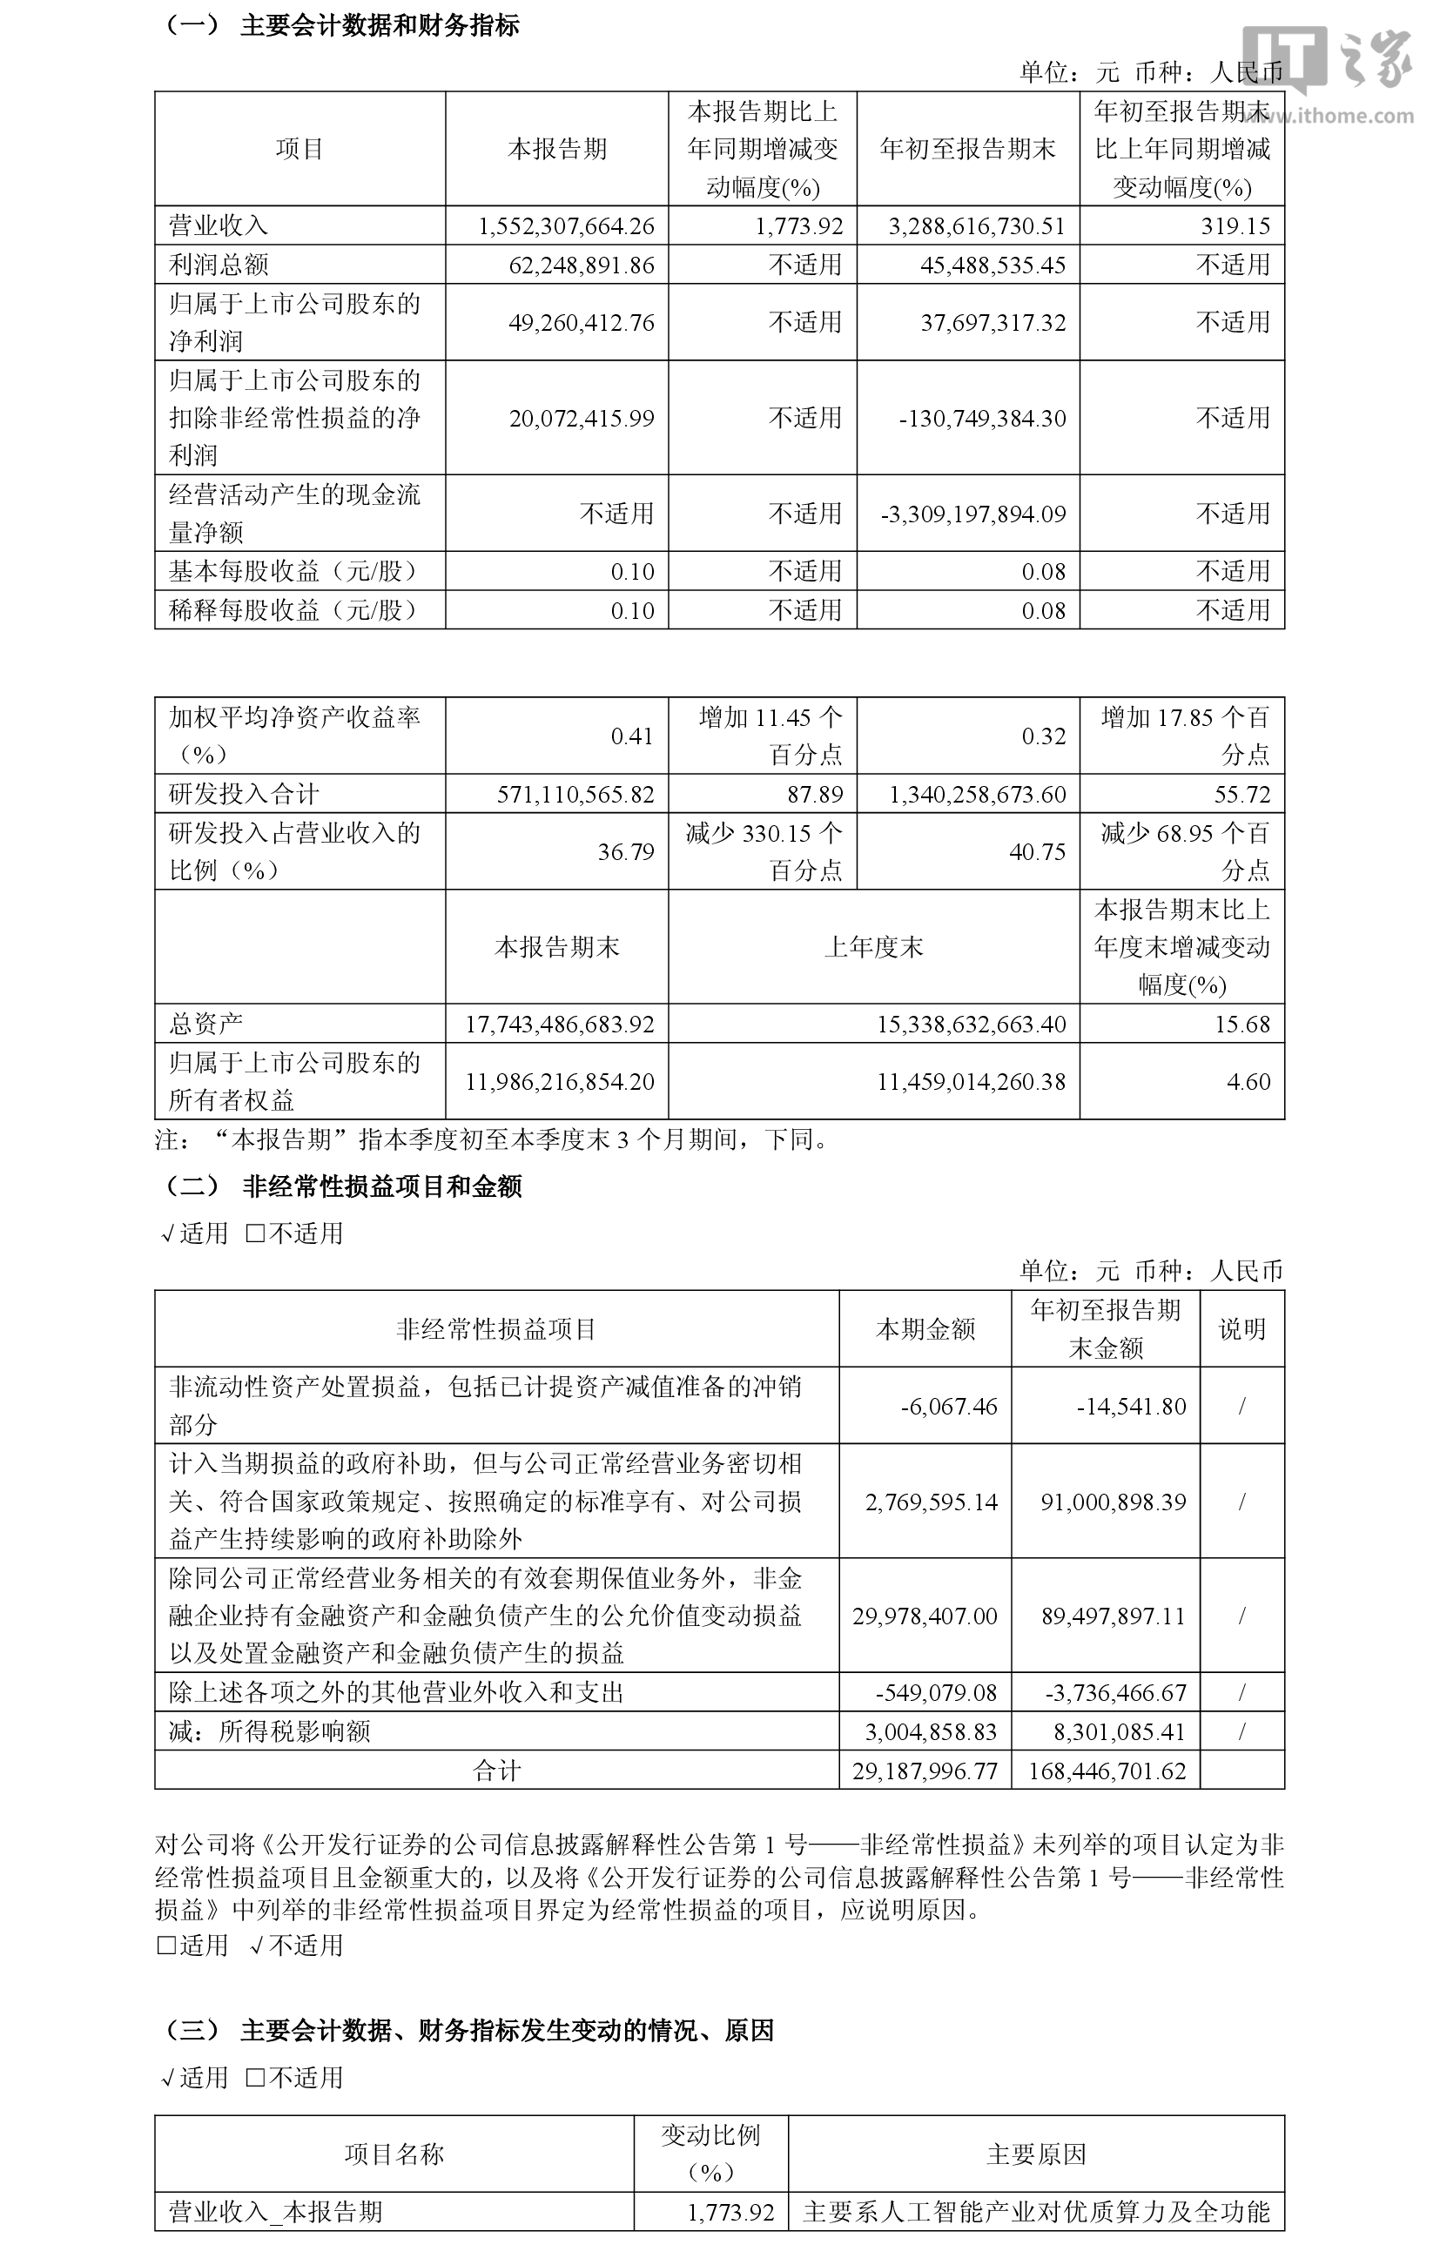
IT之家 10 月 28 日消息,摩尔线程今日发布 2026 年前三季度(2026 年 1 月~2026 年 9 月)及三季度(2026 年 7 月~2026 年 9 月)报告:
-
营业总收入:32.89 亿元,同比增长 319.15%
-
毛利润:17.66 亿元,同比增长 263.88%
-
毛利率:53.71%,同比下降 8.16 个百分点
-
归母净利润:3769.73 万元,同比扭亏为盈
-
扣非净利润:-1.31 亿元
-
经营现金流:-33.09 亿元
-
加权平均净资产收益率:0.32%
-
基本每股收益:0.08 元
-
稀释每股收益:0.08 元
-
资产负债率:32.45%
-
营业总收入:15.52 亿元,同比增长 1773.92%
-
归母净利润:4926.04 万元
-
扣非净利润:2007.24 万元
-
加权平均净资产收益率:0.41%
-
基本每股收益:0.1 元
-
稀释每股收益:0.1 元
2026 年前三季度
2026 年三季度
AI 解读
公司前三季度营收与盈利表现显著超出市场此前预期,单季归母净利润达到约 5,000 万元水平,扭亏为盈拐点提前确认。
公司主营业务与本次财报亮点
摩尔线程为国产全功能 GPU 设计领军企业,自研 MUSA 架构,产品覆盖智算集群(夸娥 KUAE)、全功能 GPU(MTT S 系列)、智能终端与具身智能仿真平台,客户覆盖互联网及云服务商、词元服务商、AI 创新企业、运营商及智算中心、科研 / 政企等核心算力基础设施行业。
前三季度累计:实现营业收入 32.89 亿元,同比大增 319.15%;归属于上市公司股东的净利润 3769.73 万元,实现扭亏为盈(去年同期净亏损 7.24 亿元);扣非归母净利润 -1.31 亿元,亏损较去年同期大幅收窄;基本每股收益 0.08 元元。
第三季度单季:实现营业收入 15.52 亿元,同比大增 1773.92%;归属于上市公司股东的净利润 4926.04 万元;扣非归母净利润 2007.24 万元;基本每股收益 0.1 元元,单季扣非实现盈利,盈利拐点进一步确认。
公司收入高增主要系人工智能产业对优质算力及全功能 GPU 的强劲需求,公司战略性布局 ” 模型训练工厂 “” 词元生产工厂 “” 智能体生产工厂 ” 三大 AI 工厂,以 MTT S5000 为代表的智算产品性能获得客户高度认可并在核心算力基础设施行业实现业务加速落地,市场竞争优势进一步扩大。
盈利质量方面,前三季度综合毛利率 53.71%,较去年同期 61.87% 有所回落,主要系收入快速增长阶段产品交付结构与战略性备货成本影响;但随着规模效应释放,单季利润水平已显著改善。
研发端,前三季度研发投入合计 13.4 亿元,同比增长 55.72%,持续围绕新一代全功能 GPU” 花港 ” 架构等核心项目加快研发进度,研发投入占营业收入比例 40.75%。
现金流方面,前三季度经营活动产生的现金流量净额 -33.09 亿元,主要系为应对市场需求增长及保障供应链韧性,公司扩大生产规模、实施战略性备货,对应经营性采购支出增加所致。
资产端,截至报告期末总资产 177.43 亿元,归属于上市公司股东的所有者权益 119.86 亿元,资产负债率约 32.45%,整体财务结构稳健。
未来展望与投资价值
机构普遍给予公司 ” 增持 ” 或 ” 买入 ” 评级,看好国产 GPU 国产替代窗口期下的长期成长空间;当前市场仍主要以市销率(PS)估值为主,随着单季盈利确认,估值锚有望逐步从 ” 高成长未盈利 ” 向 ” 收入 + 利润 + 现金流 ” 三重验证切换。公司持续推进 MUSA 生态建设、夸娥万卡级智算集群规模化落地,是国产全功能 GPU 赛道的核心稀缺标的。
相关阅读:
风险提示:本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。
来源:IT之家